Какой налог придётся платить за Автомойку?
Как мы неоднократно ранее разъясняли, в соответствии со статьей 378.2 Налогового Кодекса Российской Федерации (далее – НК РФ) ряд объектов недвижимого имущества облагаются по повышенной ставке налога на имущество организаций и физических лиц. Ставка может быть установлена органами местного самоуправление в размере максимум 2% от кадастровой стоимости объекта недвижимости. На практике органы местного самоуправления именно в таком размере ставку и устанавливают. При этом, вышеуказанная норма НК РФ не содержит конкретных наименований объектов недвижимости, подпадающих под налог, а лишь определяет их виды: офисы, торговые объекты, объекты общественного питания и бытового обслуживания.
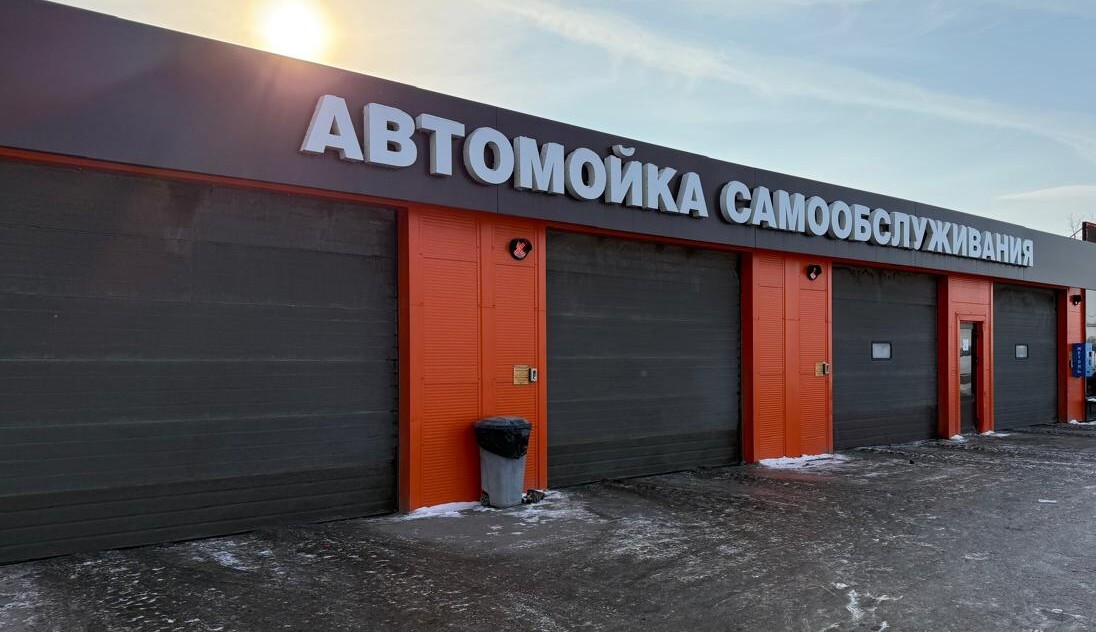
Автомойки явно нельзя отнести к офисам, торговым объектам и объектам общественного питания. А может быть, Автомойки относятся к объектам «бытового обслуживания»?
Чтобы ответить на данный вопрос необходимо разобраться с понятием «бытовое обслуживание».
Для этого обратимся к письму Министерства Финансов Российской Федерации от 16 января 2023 года №03-05-04-01/2101, которое как раз и посвящено данной теме.
Со ссылкой на ГОСТ Р 57137-2016 «Бытовое обслуживание населения. Термины и определения" Министерство приводит следующее определение понятия «бытовое обслуживание населения», а именно: это отрасль экономики, состоящая из предприятий различных организационно-правовых форм собственности и индивидуальных предпринимателей, занимающихся оказанием бытовых услуг (выполнением работ). При этом бытовая услуга определяется как услуга, связанная с удовлетворением конкретной бытовой потребности индивидуального клиента или группы клиентов. Оказание бытовых услуг осуществляется по договору, в качестве которого могут выступать: квитанция, кассовый чек, имеющие все реквизиты, удовлетворяющие требованиям договора бытового подряда, проката, хранения, возмездного оказания услуг и т.п. Потребителями бытовых услуг (клиентами) могут быть физические лица и юридические лица (в отношении некоторых бытовых услуг).
Кроме того, в своём письме Министерство ссылается на определение Судебной коллегии по экономическим спорам Верховного Суда Российской Федерации от 15.04.2022 N 305-ЭС21-27837, в котором суд определил, что услуги, которые оказываются юридическим лицам, также относятся к «бытовым», так как предоставлении одинаковых бытовых услуг и получении сопоставимого экономического результата налогоплательщики не должны быть поставлены в зависимость от субъектного состава потребителя таких услуг. Иное толкование понятия "бытовая услуга" повлекло бы нарушение принципов равенства и экономического основания налога.
Также Министерство напомнило, что приказом Минпромторга России от 10.05.2016 N 1471 утверждены собирательные классификационные группировки видов экономической деятельности "Бытовые услуги" к Общероссийскому классификатору видов экономической деятельности (ОКВЭД2) и продукции (товаров и услуг) "Бытовые услуги" к Общероссийскому классификатору продукции по видам экономической деятельности (ОКПД2).
На основании вышеизложенного, Министерство в своём письме рекомендует при определении объектов бытового обслуживания для целей применения статьи 378.2 НК РФ руководствоваться ГОСТом Р 57137-2016 и приказом Минпромторга России от 10.05.2016 N 1471.
А является ли мойка автомобилей «бытовой услугой»?
Если ознакомится с вышеуказанными собирательными классификационными группировками видов экономической деятельности и продукции (товаров и услуг) "Бытовые услуги", утверждёнными приказом Минпромторга России от 10.05.2016 N 1471, то можно обнаружить следующее наименовании вида деятельности и услуги, а именно «Мойка автотранспортных средств, полирование и предоставление аналогичных услуг» (коды 45.20.3 и 45.20.30).
Таким образом, государство в лице фискальных органов однозначно относит услуги по мойке автомобилей к бытовым услугам, причём не важно кто пользуется данными услугами – физические или юридические лица. Следовательно, Автомойки относятся к объектам недвижимости, которые используется для оказания бытовых услуг, а значит налог на имущество организаций или физических лиц может рассчитываться по ставке 2% от кадастровой стоимости.
Вышеуказанное обстоятельство стоит учитывать всем собственникам либо будущим владельцам подобных объектов недвижимости, проверяя кадастровую стоимость такого объекта для более точного планирования своих возможных расходов. В случае, если кадастровая стоимость явно выше рыночной, стоит воспользоваться законной процедурой оспаривания кадастровой стоимости.