Добились исключения здания из перечня объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость
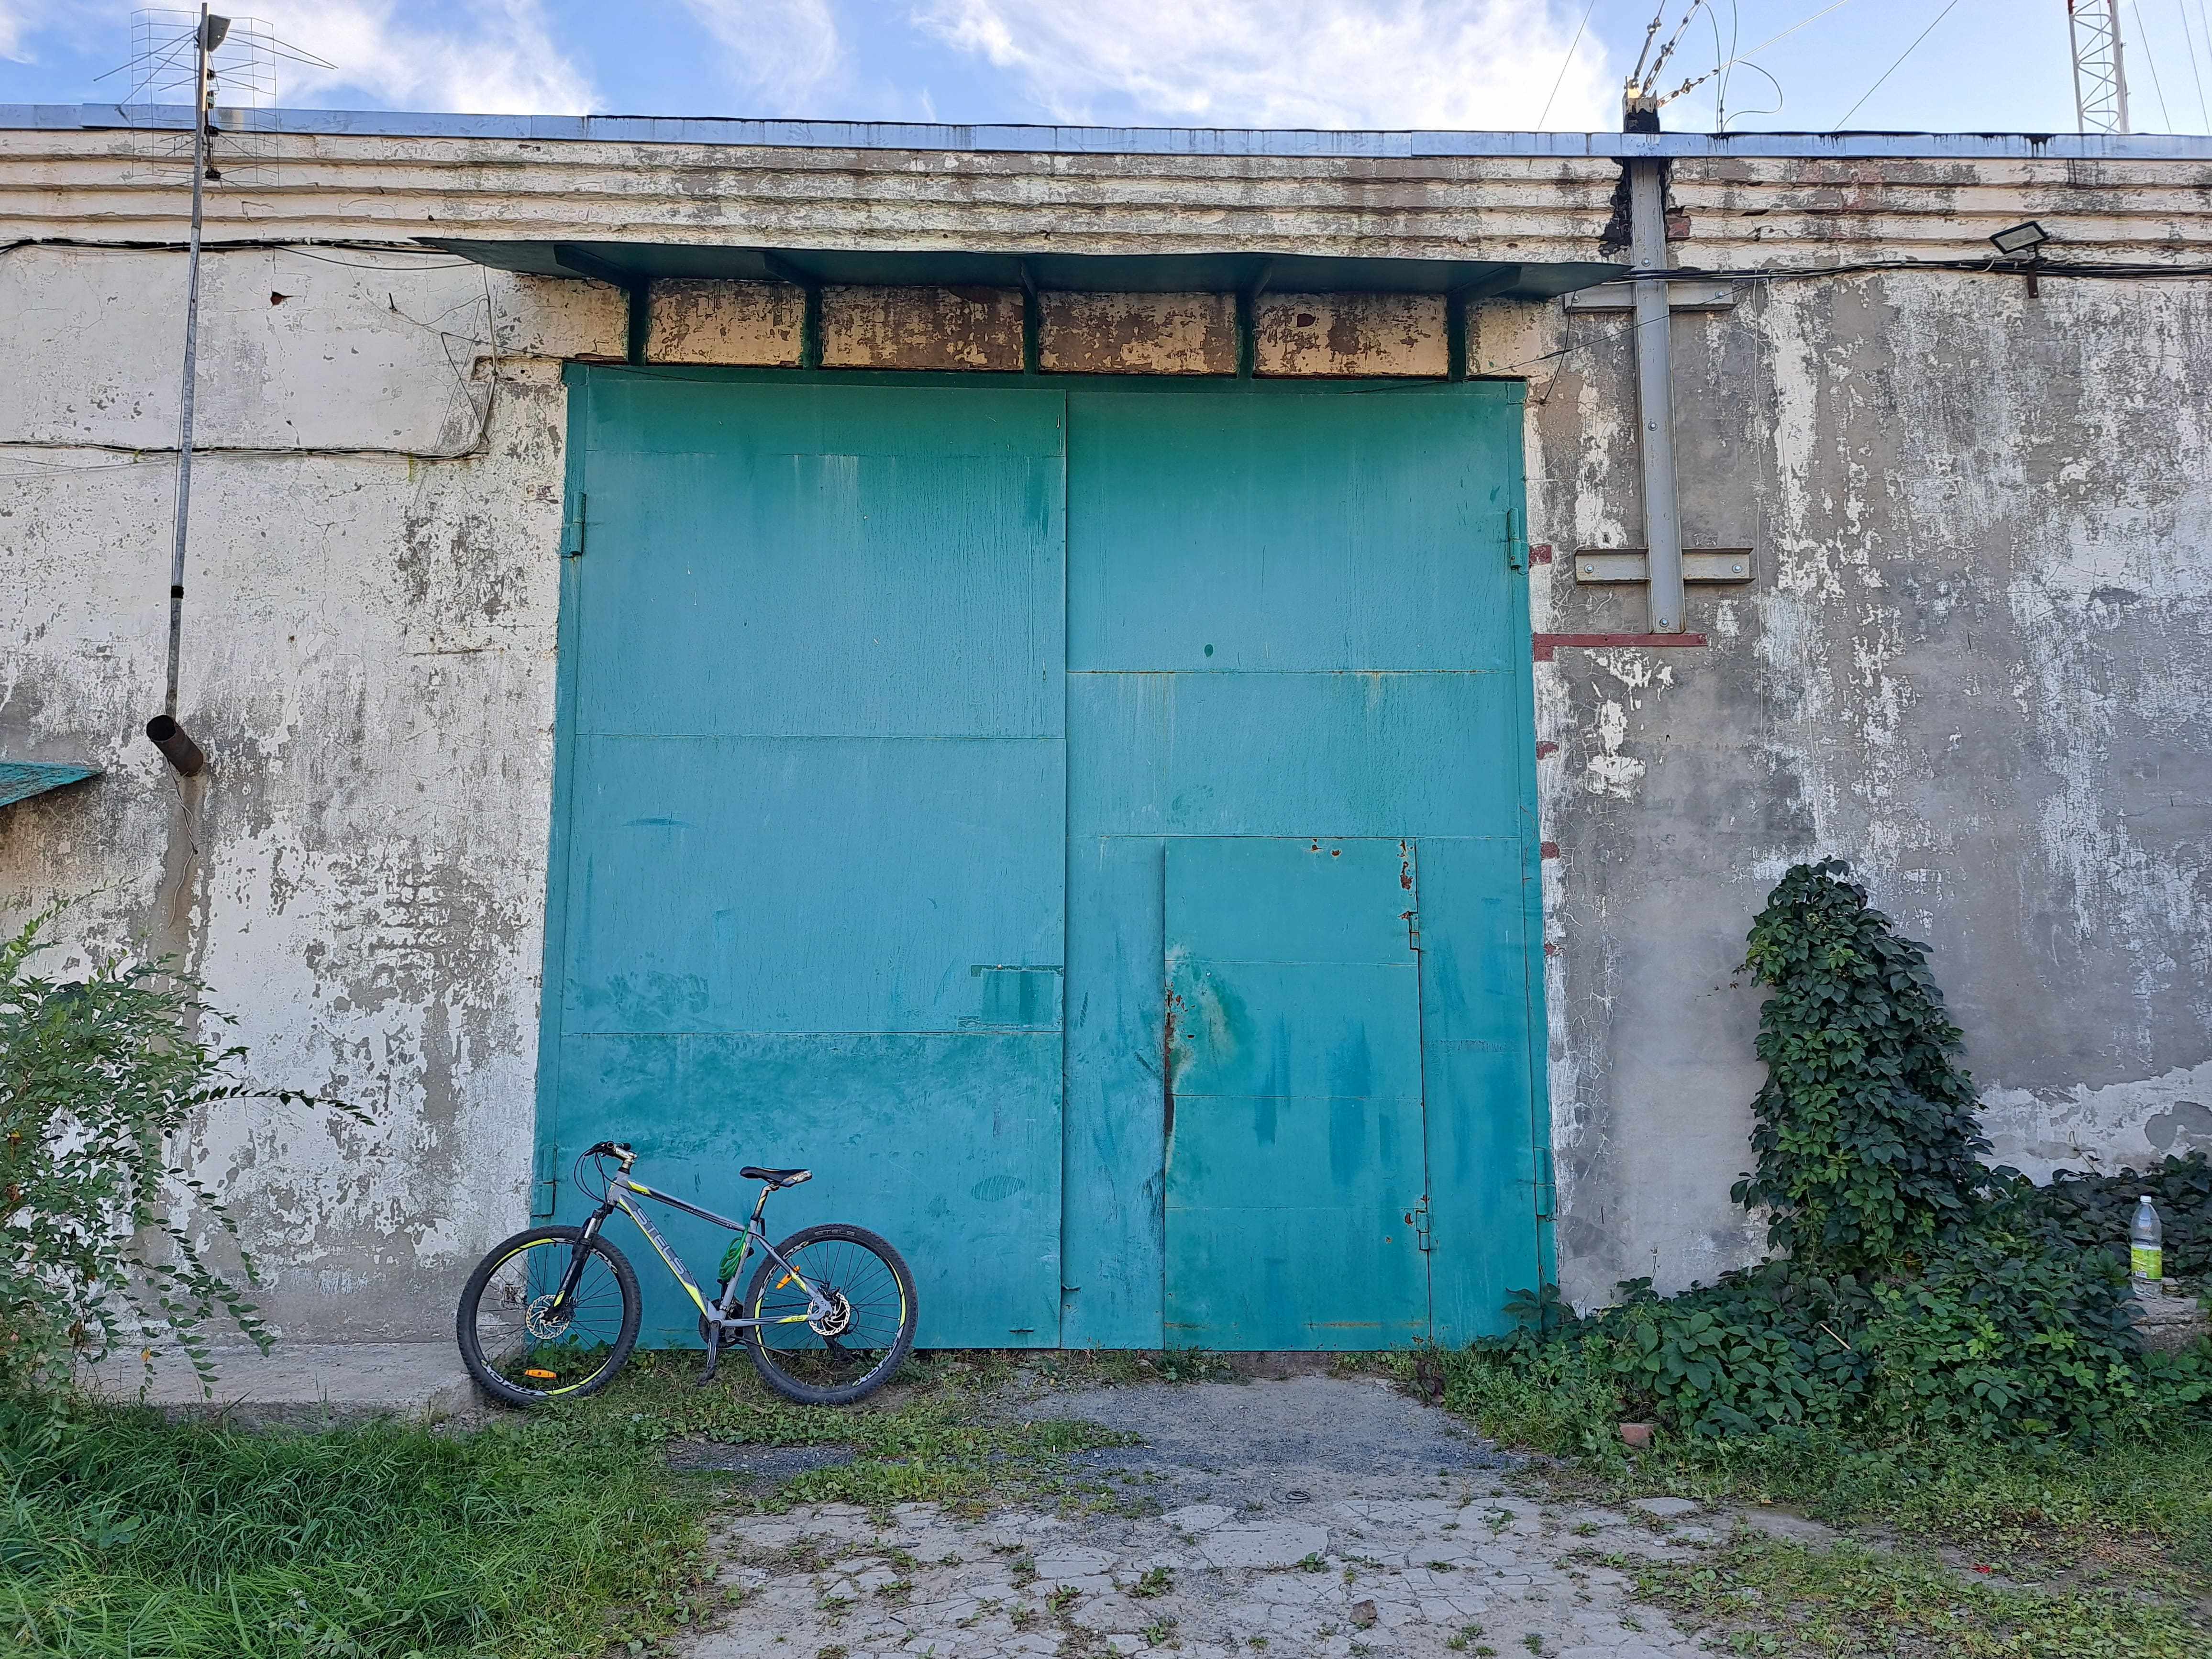
К нам обратился собственник здания склада, расположенного в одном из городов Воронежской области, который пожаловался на необоснованный рост налога на имущество. Получив от налоговой инспекции очередное налоговое уведомление, он обнаружил, что при расчёте налога в отношении его здания за 2024 год применяется ставка в размере 2% от кадастровой стоимости. Таким образом, сумма налога по сравнению с предыдущим периодом увеличилась более чем в 4 раза!
Как выяснилось, на основании приказа Министерства имущественных и земельных отношений Воронежской области от 19.12.2023 N 3829 склад клиента был включён в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость. Согласно закону, включение в вышеуказанный перечень даёт основание налоговому органу применять при расчёте налога повышенную ставку, что и произошло в данном случае.
Между тем, объект клиента явно не отвечает критериям, установленным статьей 378.2 Налогового кодекса РФ. Здание склада располагается на земельном участке с разрешённым использованием «производственная база», и используется исключительно по назначению – для хранения материальных ценностей. Кроме того, здание склада не имеет в своём составе торгового зала. Чем опасна реализация товара в том же здании, где хранится товар, мы рассказывали в предыдущих материалах.
Мы подготовили заявление в Министерство имущественных и земельных отношений Воронежской области с обоснованием необходимости исключения здания клиента из перечня объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость. Также к заявлению мы приложили все необходимые документы, доказывающие нашу правоту. Очень часто уполномоченный орган отказывает в удовлетворении таких заявлений, и исключение из перечня приходиться добиваться в судебном порядке, с чем наши юристы успешно справляются. Но в данном случае, Министерство согласилось с доводами, изложенными в заявлении, и приняло решение в пользу нашего клиента.
Друзья! Напоминаем вам о нашем интернет-сервисе по проверке объектов на предмет включения в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость: https://ukont.ru/#kadastr-search. Так как указанный перечень ежегодно пополняется новыми объектами, рекомендуем вам проводить данную проверку регулярно, в том числе в отношении тех объектов, которые не отвечают требованиям, установленным статьей 378.2 Налогового кодекса РФ.