Помогли исключить здание из перечня объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость
К нам обратилось Общество с ограниченной ответственностью, которому на праве собственности принадлежит нежилое здание – склад, площадью около 1000 кв.м, расположенное в г. Борисоглебск Воронежской области. При очередной сверке с налоговым органом бухгалтер Общества узнала, что на данное здание начисляется налог исходя из его кадастровой стоимости. При этом налог был немаленьким – порядка 100 000 рублей в год. Как выяснилось, склад, принадлежащий Обществу, на основании приказа Министерства имущественных и земельных отношений Воронежской области от 12.12.2024 года №3405 был включен в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость, на 2025 год (далее также – Перечень).
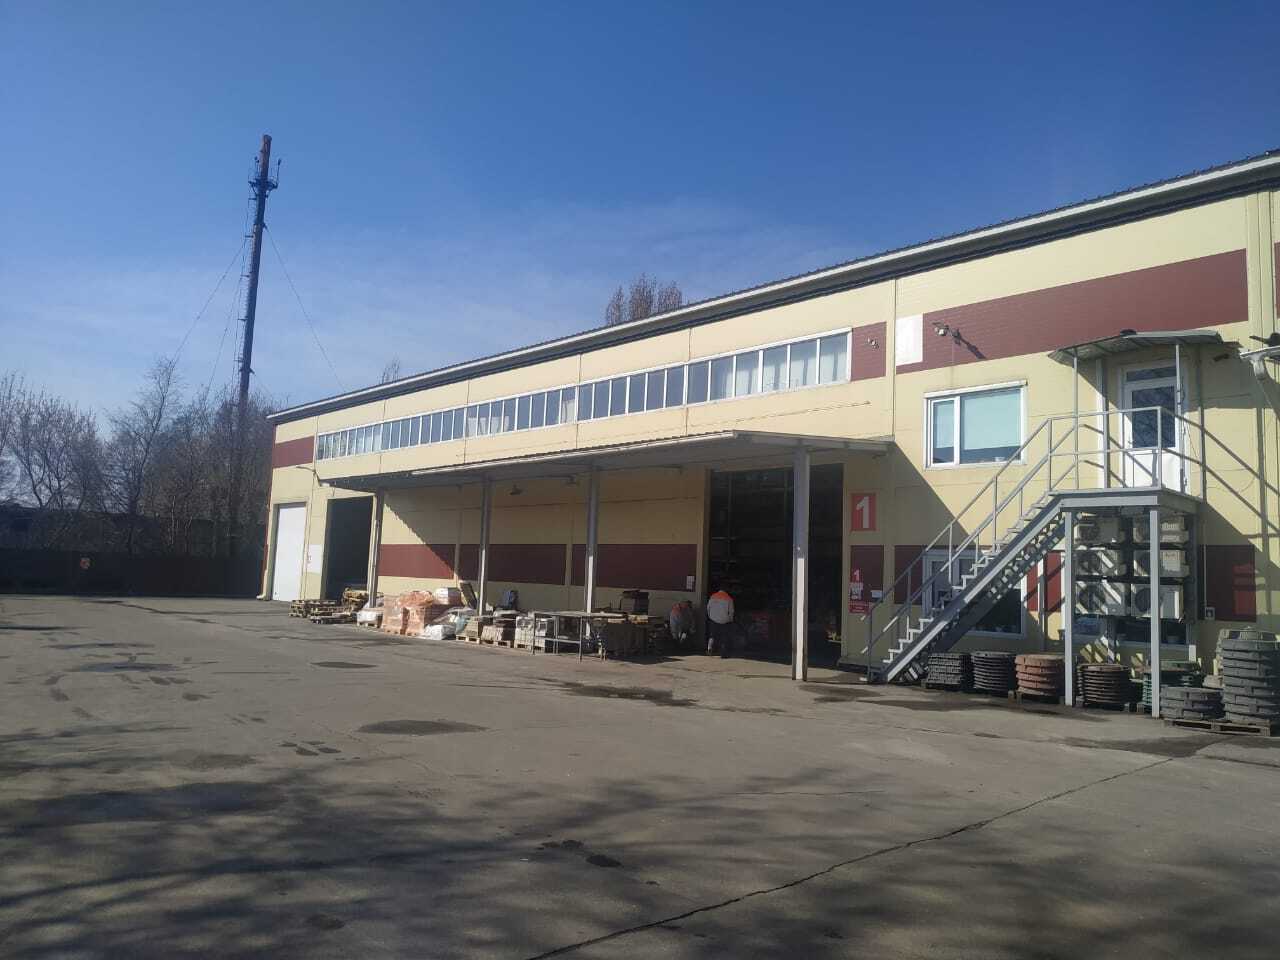
Клиент не был согласен с включением склада в вышеуказанный Перечень, так как считал, что здание не отвечает критериям, установленным статьей 378.2 Налогового кодекса Российской Федерации (НК РФ). Данный объект согласно сведениями ЕГРН и документации технического учёта не был предназначен для размещения торговых или офисных объектов, объектов общественного питания и (или) объектов бытового обслуживания. При этом фактически здание Общества использовалось для временного хранения товаров.
Однако, статьей 378.2 НК РФ установлен ещё один критерий, соответствие которому само по себе позволяет включить объект в вышеуказанный перечень объектов, а именно: здание расположено на земельном участке, один из видов разрешенного использования которого предусматривает размещение торговых или офисных объектов, объектов общественного питания и (или) бытового обслуживания. Именно на таком земельном участке и располагался склад Общества.
На первый взгляд, включение объекта Клиента в Перечень полностью соответствовало закону, и с формальной точки зрения нарушений допущено не было. Однако, помимо законодательных актов существует также и судебная практика, которая в данном случае сложилась в пользу налогоплательщиков.
Так, Конституционный суд Российской Федерации в своём постановлении от 12.11.2020 года №46-П, разбираясь в деле с аналогичными вводными данными, пришёл к выводу, что включение в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость, не может быть осуществлено исключительно в связи с тем, что один из видов разрешенного использования земельного участка, на котором расположено недвижимое имущество, предусматривает размещение торговых объектов, объектов общественного питания и (или) бытового обслуживания, независимо от предназначения и фактического использования здания (строения, сооружения).
Мы подготовили заявление в Министерство имущественных и земельных отношений Воронежской области, в котором подробно обосновали по какой причине склад Общества не может находиться в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость. К данному заявлению мы приложили документы, подтверждающую нашу позицию. Мы готовились к тому, что придётся отстаивать права нашего Клиента в суде, однако Министерство пошло на встречу и приняло решение исключить объект из Перечня без судебного разбирательства.
Таким образом, мы помогли Клиенту добиться возможности уплачивать налоги за его имущество в справедливом размере, избежав необоснованной повышенной налоговой нагрузки.