Формальное отнесение объектов недвижимого имущества к объектам, в отношении которых налоговая база определяется как кадастровая стоимость, незаконно
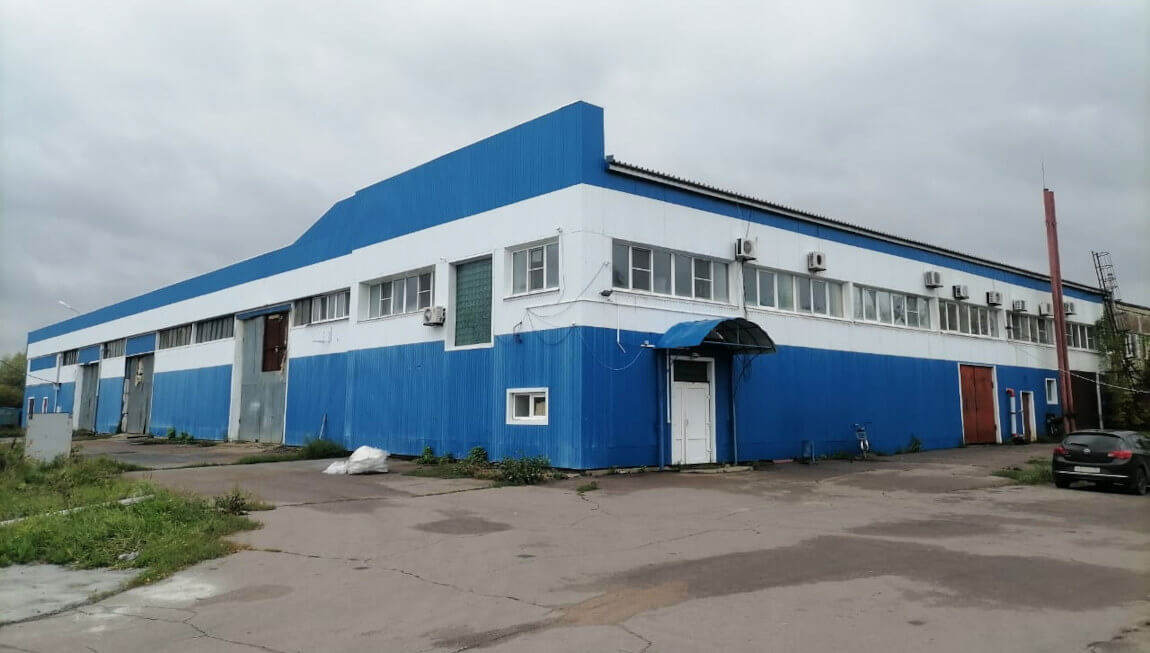
К нам обратился собственник нежилого помещения площадью около 2800 кв.м., расположенного в пгт. Грибановский Грибановского района Воронежской области, за помощью в защите его прав, нарушенных органом государственной власти Воронежской области.
Специалисты нашей компании рассмотрели проблему, пришли к выводу о необходимости судебной защиты прав клиента, подготовили все необходимые документы для предъявления административного иска и представляли его интересы в судах.
Суть административного спора:
Приказами Департамента имущественных и земельных отношений Воронежской области от 22.12.2021 года № 2948 и от 20.12.2022 года № 3428 (в настоящее время — Министерство имущественных и земельных отношений Воронежской области) указанное выше нежилое помещение было незаконно включено в Перечни объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость (далее по тексту — Перечни).
Мы просили суд признать недействующими отдельные пункты данных Перечней как противоречащих законодательству, а также нарушающих права и законные интересы нашего доверителя, поскольку незаконно возлагают на него обязанности по уплате налога на имущество в большем размере, чем размер, который наш клиент обязан был платить.
Наши доводы:
- Нежилое помещение нашего доверителя не обладает признаками, определёнными статьёй 378.2 Налогового кодекса Российской Федерации:
- не предназначено и фактически не используется для размещения офисов, объектов торговли, общественного питания и бытового обслуживания, так как оно используется для производственной деятельности, доказательства обратного отсутствуют;
- вид разрешённого использования земельного участка, на котором расположено здание, не предусматривает размещение на нём торговых объектов и не позволяет отнести находящиеся на этом земельном участке объекты к торговому центру (комплексу);
- нежилое здание и входящее в его состав спорное нежилое помещение, не является торговым центром (комплексом), доказательства обратного отсутствуют;
- термин «оптово-торговая база», содержащийся в наименовании здания, не свидетельствует о размещении именно торгового объекта, как это указано в подпункте 1 пункта 4 статьи 378.2 Налогового кодекса Российской Федерации.
- Включение данного нежилого помещения в Перечни противоречит законодательству, имеющему большую юридическую силу, нарушает права и законные интересы нашего клиента, так как незаконно возлагает на него обязанности по уплате налога на имущество в большем размере.
Доводы Министерства имущественных и земельных отношений Воронежской области:
- Внесение в ЕГРН наименования нежилого здания, в котором расположено спорное помещение, как «Грибановская межрайонная оптово-торговая база, новый хлебозавод» свидетельствует о предназначении и использовании данного объекта недвижимости в целях, соответствующих положениям статьи 378.2 Налогового кодекса Российской Федерации.
- Понятие «оптовая база» — звено оптовой торговли, осуществляющее закупку и продажу (поставку) товаров и оказание услуг предприятиям и организациям розничной торговли.
- Собственный анализ государственным органом технических паспортов на здание и помещение даёт основание утверждать, что помещения с наименованиями «склад-холодильник», «склад», «магазин-склад», «зал», «касса», «столовая», составляющие 66% от общей площади здания, надлежит учитывать в качестве, предназначенных для размещения офисов, объектов торговли, общественного питания и бытового обслуживания.
- Оценка сведений ЕГРИП об основных видах деятельности нашего доверителя, зарегистрированного в качестве индивидуального предпринимателя, свидетельствует, что коммерческая деятельность по сдаче недвижимого имущества в аренду является для него источником прибыли, а это подтверждает фактическое использование нежилого помещения и здания в целях делового, административного или коммерческого назначения.
- При проведении государственной кадастровой оценки по состоянию на 01.01.2021 года спорное нежилое помещение отнесено к группе расчёта группы 4 «Объекты коммерческого назначения, предназначенные для оказания услуг населению, включая многофункционального назначения» с присвоением кода подгруппы 0403 «Прочие многофункциональные торгово-сервисные комплексы, торгово-административные объекты, торгово-развлекательные объекты, за исключением отдельно стоящих зданий концертных залов, спортивно-концертных комплексов, кинотеатров, комплексов аттракционов, торгово-складские объекты, торговые базы».
Выводы и решение суда:
- Спорное нежилое помещение было формально отнесено государственным органом к объектам недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость.
- Спорное нежилое помещение не подлежало включению в Перечни и по фактическому использованию, поскольку мероприятия по обследованию с целью определения вида, фактического использования и включения в Перечни в 2022 — 2023 годы не проводились.
- Доказательств использования здания и спорного помещения для размещения объектов, критерии которых установлены в статье 378.2 Налогового кодекса Российской Федерации, не установлено.
- Судами учтены указания Конституционного Суда Российской Федерации о необходимости исследования судами фактических обстоятельств конкретного дела по существу и недопустимости установления одних лишь формальных условий применения нормы, которое приводило бы к тому, что право на судебную защиту оказалось бы серьёзно ущемлённым. Формальный подход тем более не должен допускаться в делах, в которых гражданин о отношениях с органами публичной власти выступает как слабая сторона и в которых применение правовых норм без учёта всех обстоятельств дела может привести к тому, что имущественное положение будет значительно ухудшено вопреки целям социального государства, призванного создавать условия для достойной жизни и свободного развития граждан.
- Судами принята во внимание позиция Конституционного Суда Российской Федерации о том, что налоговые обязательства производны от экономической деятельности и налоги должны быть установлены в их общей системе сообразно их существу, имея ввиду экономическую обоснованность налогов и недопустимость их произвольного введения.
Таким образом суды первой и апелляционной инстанций согласились с нашими доводами и удовлетворили административный иск в полном объёме, признав указанные выше Перечни недействующими в оспариваемой части со дня их принятия, как противоречащие положениям статьи 1.1. Закона Воронежской области от 27.11.2003 года № 62-ОЗ «О налоге на имущество организаций» и статьи 378.2 Налогового кодекса Российской Федерации.
Финансовая выгода нашего клиента составила более 800 000 рублей в год, так как в результате исключения его объекта из Перечней, налог стал исчисляться по ставке 0,5% от кадастровой стоимости с понижающими коэффициентам. До вынесения вышеуказанных судебных актов налоговая инспекция требовала уплаты налога исходя из ставки 2% от кадастровой стоимости в год.