Разрешённое использование земельного участка "предпринимательство" не позволяет сделать однозначный вывод, что он предусматривает размещение объектов, перечисленных в пунктах 3 и 4 статьи 378.2 НК РФ
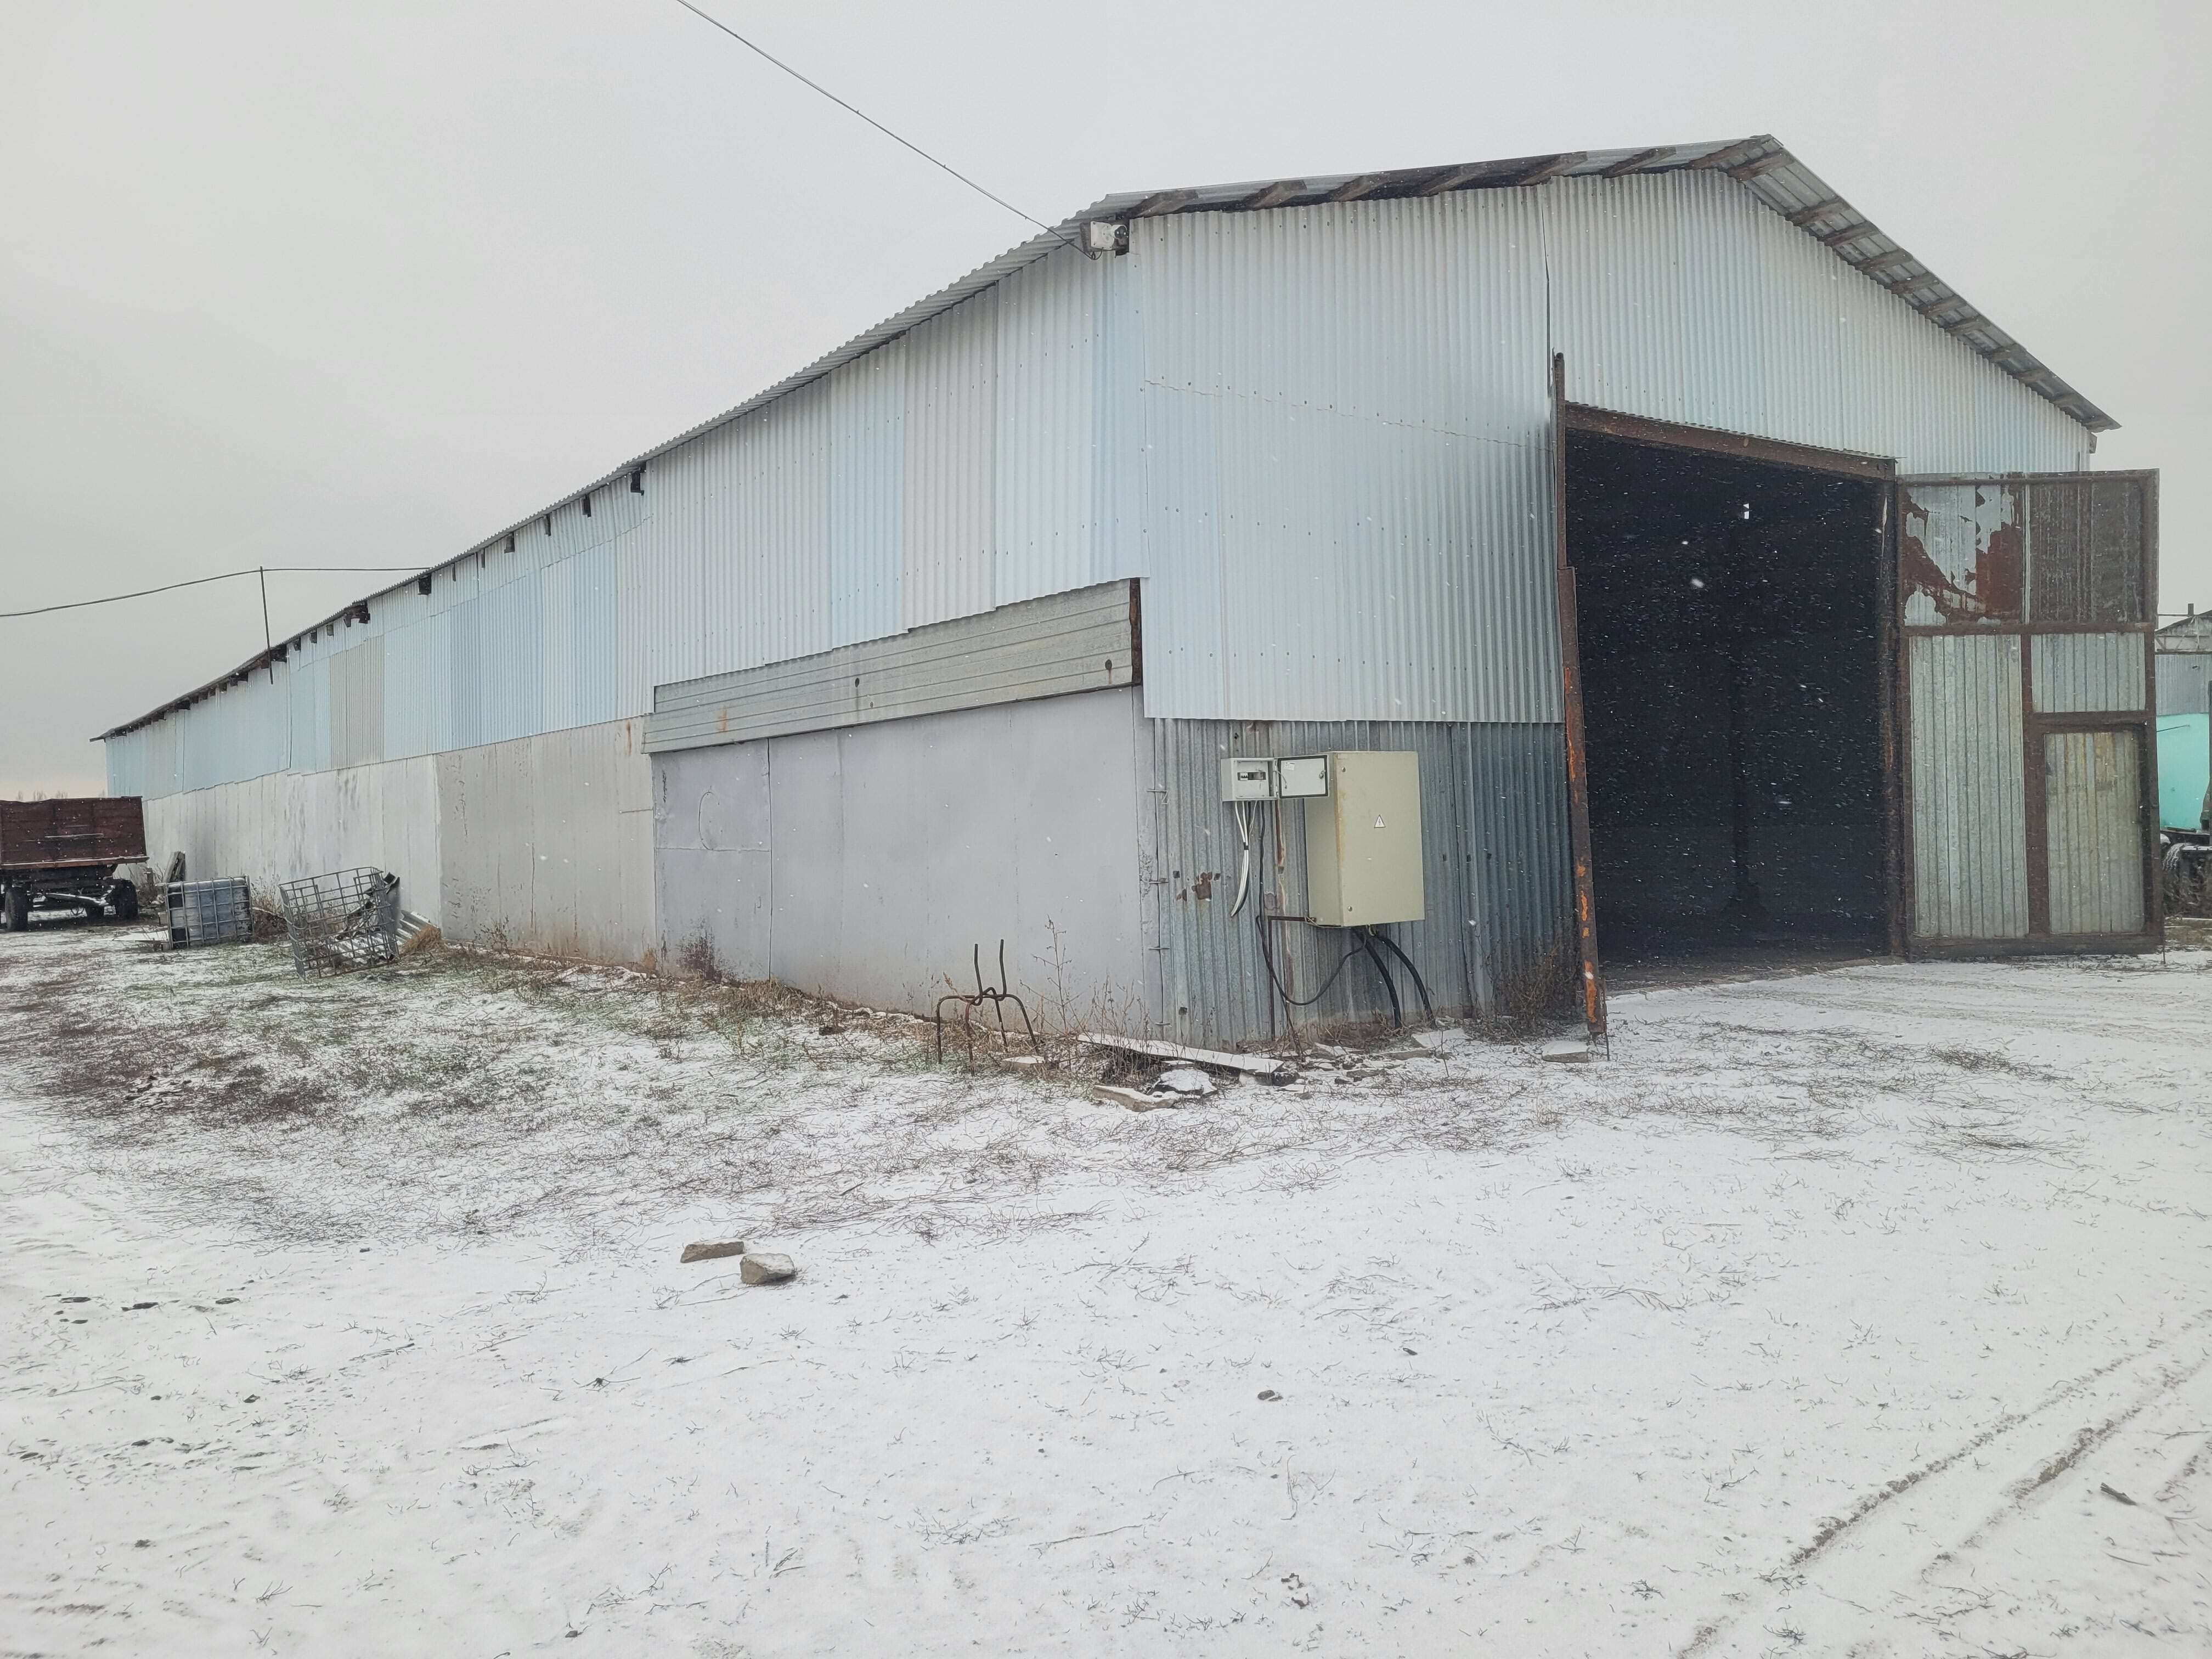
К нам обратился индивидуальный предприниматель, который занимается хранением и переработкой сельскохозяйственной продукции. Одним из объектов недвижимости, который он использует в своей деятельности, является зерносклад, площадью 472 кв. м. Клиент узнал, что данный объект недвижимости попал в перечни объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость, на 2024 и 2025 годы. Данные перечни были утверждены приказами Министерства имущественных и земельный отношений Воронежской области, а именно: приказом №3829 от 19.12.2023 года и приказом №3405 от 12.12.2024 года. Главным последствием включения объекта недвижимости в такие перечни является уплата налога на имущество физического лица или организации по ставке до 2% от кадастровой стоимости, причём независимо от применяемой системы налогообложения. Льгота по налогу на имущество, которая предоставляется при применении, например, упрощённой системы налогообложения, в таком случае не применяется. В таком же положении оказался и наш клиент. Ранее он налог на имущество не уплачивал, теперь же ИФНС требовала уплатить налог в размере более 200 000 рублей за 1 год.
Конечно же, клиент не был согласен с требованиями налогового органа, ведь его объект недвижимости не отвечал критериям, которые определены в статье 378.2 Налогового кодекса Российской Федерации (далее – НК РФ).
Напомним, что это за критерии (причём достаточно соответствовать хотя бы одному):
- здание по документам является административно-деловым центром или торговым центром, то есть не менее 20 процентов общей площади здания составляют помещения, которые предусматривают размещение офисов, торговых объектов, объектов бытового обслуживания или общественного питания;
- в здании не менее 20 процентов помещений от общей площади фактически используются для размещения офисов, торговых объектов, объектов бытового обслуживания или общественного питания;
- разрешённое использование земельного участка, на котором расположен объект недвижимости, предполагает размещение офиса, торгового объекта, объекта бытового обслуживания или общественного питания.
Под первые два критерия объект нашего клиента точно не подпадал, так как он используется исключительно для хранения сельскохозяйственной продукции. А вот по третьему – разрешённое использование земельного участка – возникала спорная ситуация.
Дело в том, что здание склада нашего клиента расположено на земельном участке с разрешённым использованием «для предпринимательской деятельности». В настоящее время, Приказом Минэкономразвития Российской Федерации от 1 сентября 2014 года № 540 утвержден Классификатор видов разрешенного использования земельных участков, который устанавливает наименование вида разрешенного использования земельного участка, его описание и числовое обозначение в виде кода. Согласно данному классификатору, разрешённое использование «предпринимательство» включает в себя очень много видов разрешённых использований, предусматривающих размещение объектов торговли и общественного питания (например объекты торговли (торговые центры, торгово-развлекательные центры (комплексы), рынки, магазины, общественное питание), офисных объектов (деловое управление). Видимо, руководствуясь именно этим, Министерство имущественных и земельных отношений Воронежской области и включило склад предпринимателя в перечни на 2024-2025 годы.
В то же время, согласно позиции Верховного суда Российской Федерации вид разрешенного использования земельного участка предпринимательство (код 4.0) - это размещение объектов капитального строительства в целях извлечения прибыли на основании торговой, банковской и иной предпринимательской деятельности. Содержание данного вида включает в себя 18 самостоятельных видов разрешенного использования земельного участка, в том числе наряду с такими видами как объекты торговли (торговые центры, торгово-развлекательные центры (комплексы) (код 4.2); рынки (код 4.3); магазины (код 4.4); общественное питание (код 4.6), безусловно предусматривающие размещение объектов торговли и общественного питания, деловое управление (4.1); банковская и страховая деятельность (4.5); гостиничное обслуживание (4.7); развлечения (4.8); развлекательные мероприятия (4.8.1); проведение азартных игр (4.8.2); служебные гаражи (4.9); объекты дорожного сервиса (4.9.1); заправка транспортных средств (4.9.1.1); обеспечение дорожного отдыха (4.9.1.2); выставочно-ярмарочная деятельность (4.10), описание которых не предусматривает размещение на земельных участках ни офисных зданий делового, административного и коммерческого назначения, ни объектов торговли, общественного питания и (или) бытового обслуживания.
Таким образом, по мнению Верховного суда Российской Федерации, вид разрешенного использования земельного участка предпринимательство (код 4.0) не позволяет сделать однозначный вывод, что он предусматривает размещение объектов, перечисленных в пунктах 3 и 4 статьи 378.2 НК РФ.
Наши юристы направили в Воронежский областной суд административное исковое заявление о признании нормативного акта недействительным, изложив вышеуказанную позицию, а также приложив доказательства, подтверждающие, что объект недвижимости нашего клиента не отвечает также и другим критериям, перечисленным в статье 378.2 НК РФ.
Мы готовились к долгой битве в суде (такие дела могут рассматриваться до одного года и больше), но, как ни странно, Министерство имущественных и земельных отношений Воронежской области решило добровольно исполнить наши требования. Уже в первом судебном заседании представитель административного ответчика заявил, что готовится проект приказа об исключении объекта нашего клиента из перечней на 2024 и 2025 годы. Ко второму судебному заседанию соответствующий приказ был подписан Министром имущественных и земельных отношений Воронежской области и опубликован в установленном законом порядке. При таких обстоятельствах мы посчитали возможным отказаться от заявленных требований, ведь цель была достигнута – объект был исключён из перечней, а значит и обязанности по уплате налога на имущество физического лица больше не было.
Таким образом, мы помогли сэкономить нашему клиенту на имущественном налоге за 2024-2025 годы больше 400 000 рублей, а в последующие годы – по 200 000 рублей.