Наименование объекта «административное здание» не является основанием для включения в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость
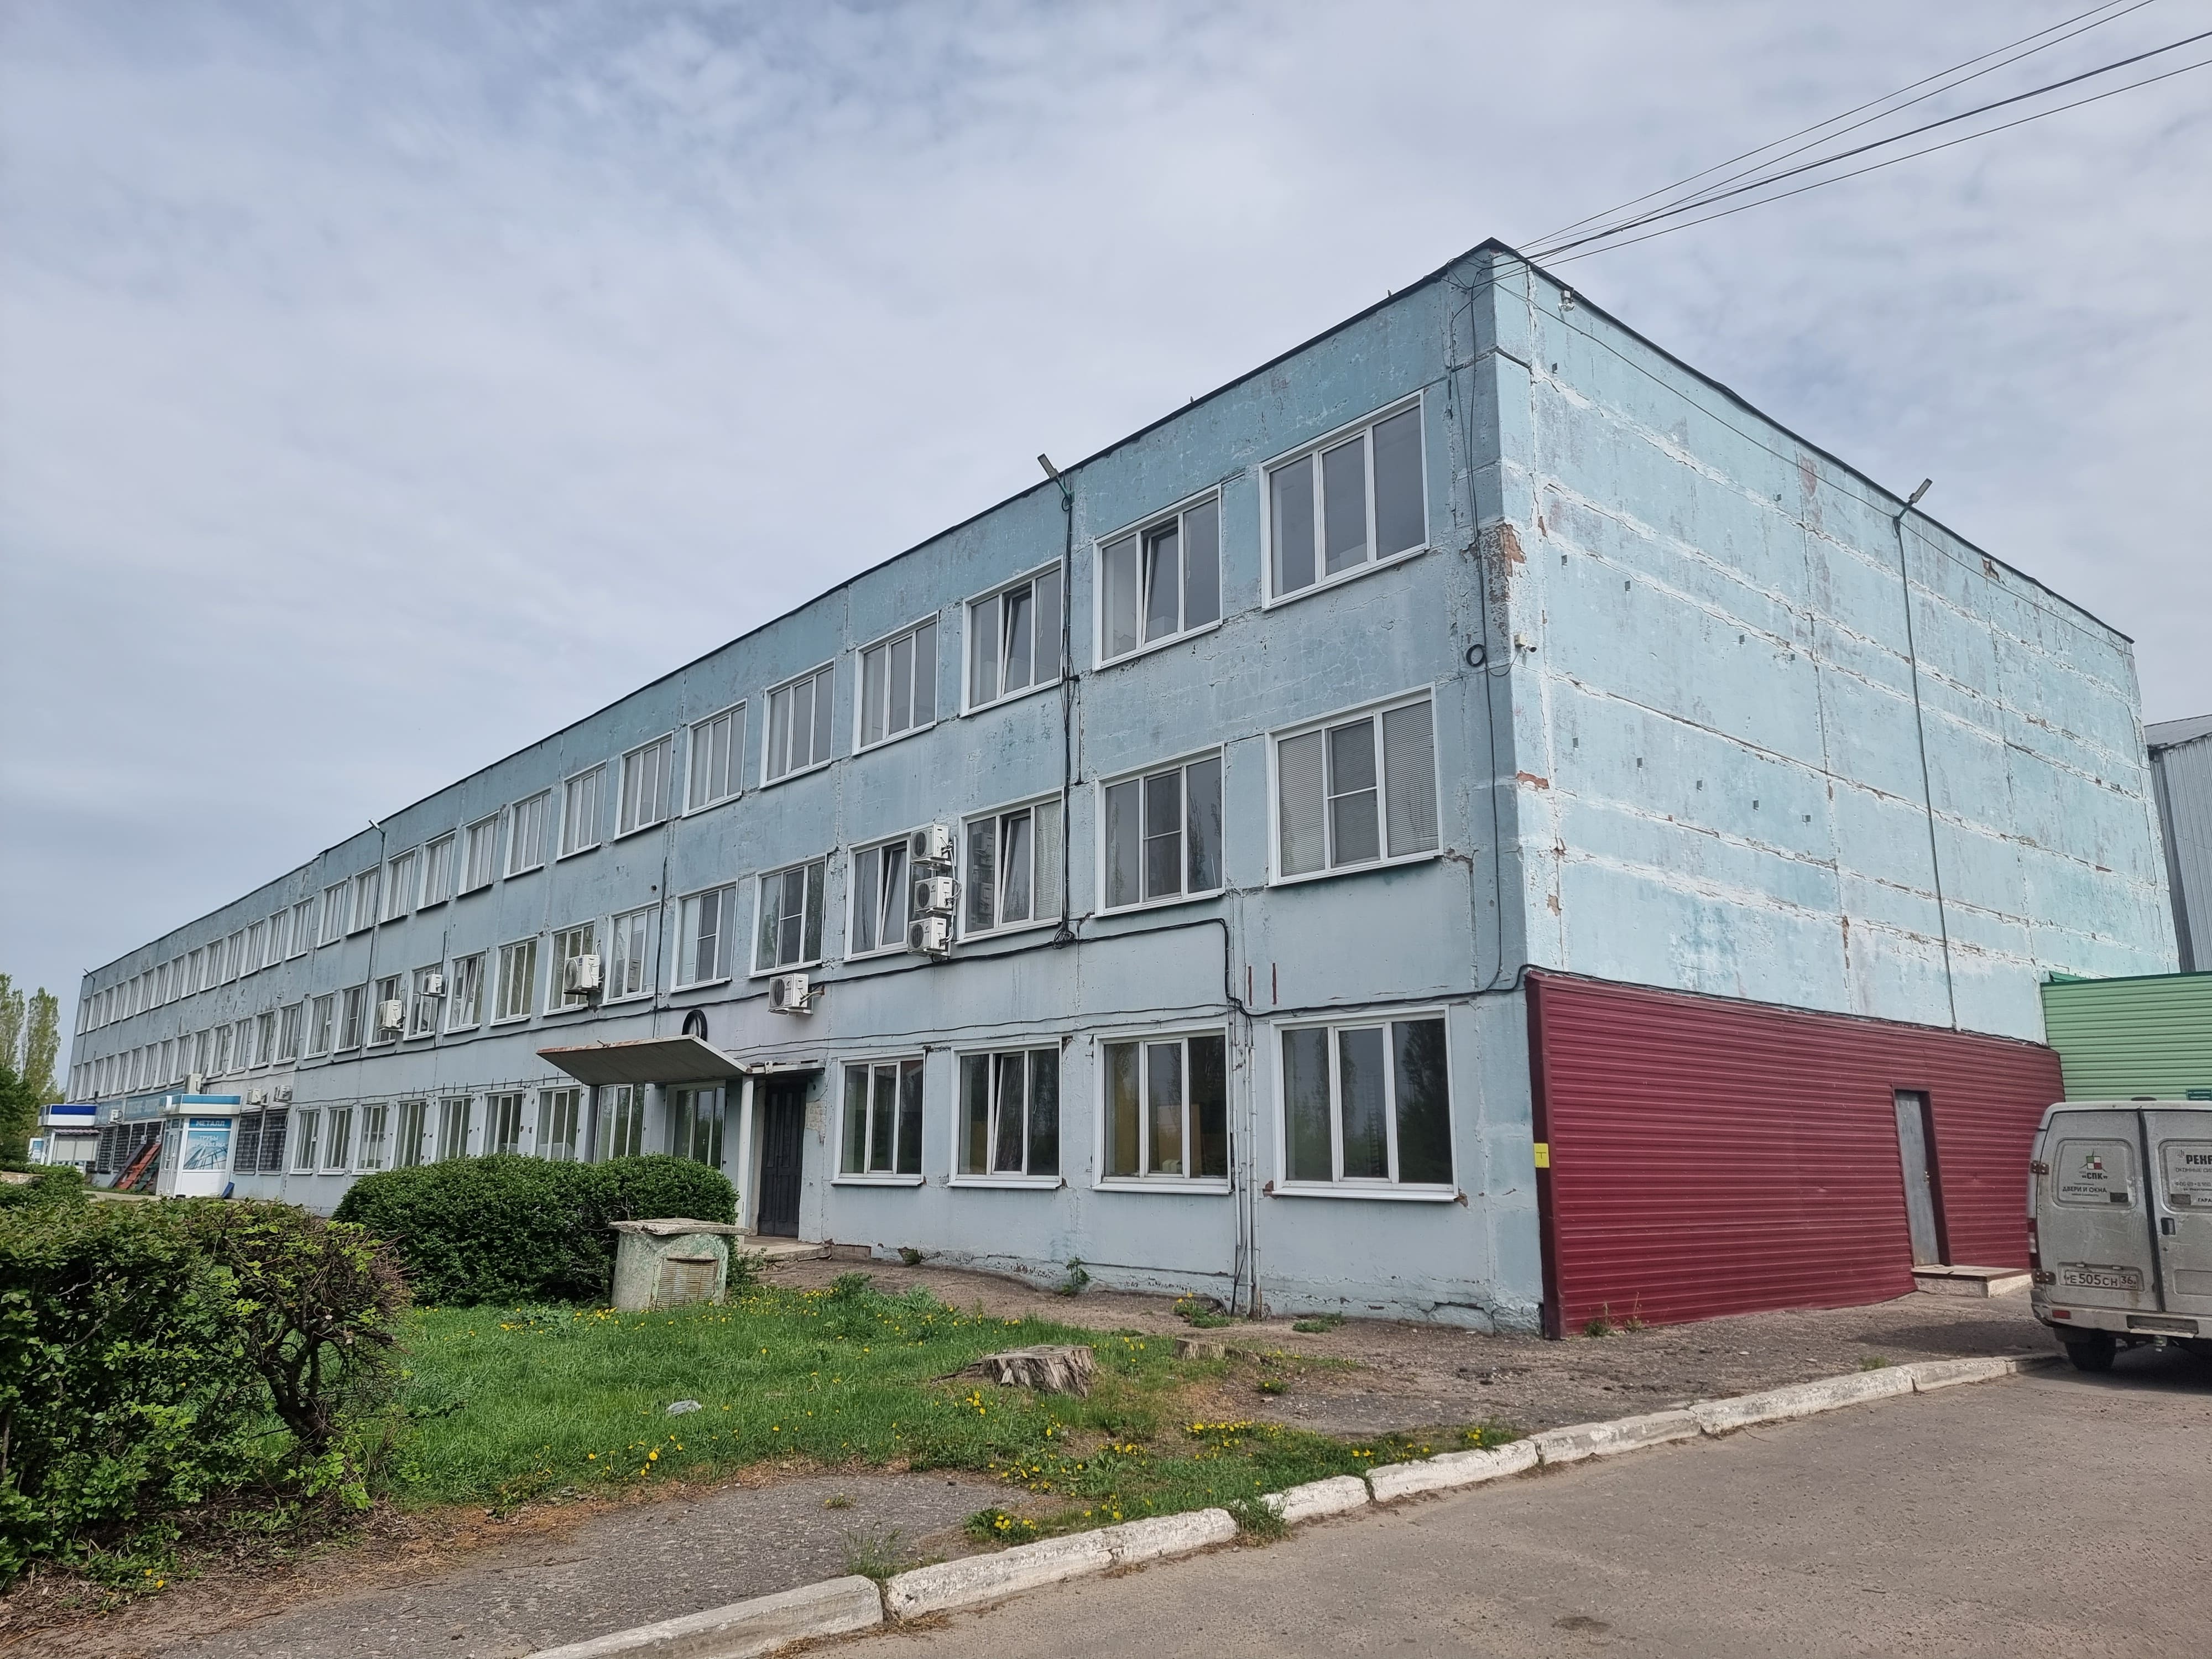
В Компанию ЮКОНТ обратилось Акционерное общество, которому принадлежит на праве собственности производственная база, расположенная в одном из городов Воронежской области. Данная производственная база включает в себя производственно-складские здания, а также одно административное здание, площадью около 4500 кв. м. Организация находится на упрощенной системе налогообложения поэтому налог на имущество организаций ранее не уплачивала. Однако, в начале 2024 года Акционерное общество получило уведомление от налоговой инспекции, из которого узнало, что уже с 2023 года на административное здание идёт начисление налога на имущество организаций исходя из его кадастровой стоимости, в связи с чем клиент должен уплатить за 2023 года налог в сумме более 1 000 000 рублей, а также вносить авансовые платежи по налогу в 2024 году.
Как выяснилось, ещё в декабре 2022 года приказом Департамента имущественных и земельных отношений Воронежской области от 20.12.2022 № 3428 (в настоящее время – Министерство имущественных и земельных отношений Воронежской области, далее также – Министерство) принадлежащее Акционерному обществу административное здание было включено в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость, на 2023 год. В декабре 2023 года, приказом Министерства имущественных и земельных отношений Воронежской области от 19.12.2023 № 3829 здание было также включено в указанный перечень и на 2024 год.
Акционерное общество было не готово к уплате начисленного налога, так как считало, что, применяя упрощенную систему налогообложения, оно не должно уплачивать налог на имущество организаций. Однако, в силу ч. 3 ст. 346.11 Налогового кодекса Российской Федерации (далее – НК РФ) включение в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость, является основанием для начисления налога на имущество организаций независимо от применения специального режима налогообложения.
Мы разъяснили клиенту все особенности налогообложения объектов недвижимости, которые устанавливаются налоговым законодательством, но, проанализировав ситуацию, пришли к выводу, что права клиента нарушены. Принадлежащее клиенту административное здание не отвечает критериям, которые перечислены в ст. 378.2 НК РФ, а значит включаться в вышеуказанные перечни не могло. Наши юристы подготовили административное исковое заявление о признании недействующими пунктов приказов Министерства имущественных и земельных отношений Воронежской области, которые содержат указания на кадастровый номер и адрес административного здания Акционерного общества.
В ходе разбирательства Министерство возражало против удовлетворения заявленных требований. Основным доводом административного ответчика было то, что в соответствии со ст. 378.2 НК РФ в перечень включаются административно-деловые центры, к которым, по мнению Министерства, относится и объект клиента. Данный вывод уполномоченный орган сделал только на том факте, что объект недвижимости имеет наименование «административное здание».
Мы не могли согласиться с данным доводом, настаивая на том, что норму, на которую ссылается административный ответчик, нужно толковать буквально. Так, согласно ч. 3 ст. 378.2 НК РФ здание (строение, сооружение) признается предназначенным для использования в целях делового, административного или коммерческого назначения, если назначение, разрешенное использование или наименование помещений общей площадью не менее 20 процентов общей площади этого здания (строения, сооружения) в соответствии со сведениями, содержащимися в Едином государственном реестре недвижимости, или документами технического учета (инвентаризации) таких объектов недвижимости предусматривает размещение офисов и сопутствующей офисной инфраструктуры (включая централизованные приемные помещения, комнаты для проведения встреч, офисное оборудование, парковки).
Между тем, из представленной в материалы дела технической документации было видно, что в здании в основном находятся помещения с назначением «кабинет», при этом назначения «офис» ни одно помещение в административном здании не имеет. В то же время, согласно позиции Верховного суда Российской Федерации, изложенной в судебных актах ещё в 2019 году, понятия «кабинет» и «офис» не тождественны.
Также в процессе рассмотрения дела суд установил, что административное здание используется только для размещения персонала Акционерного общества, а также дочерней организации, которая занимается производственной деятельностью, используя при этом и другие здания производственной базы. Каких-либо сторонних арендаторов в административном здании нет. Кроме того, административное здание располагается на земельном участке, имеющим разрешённое использование «производственная база».
Установив все вышеуказанные обстоятельства, суд встал на сторону нашего клиента и вынес решение, согласно которому пункты вышеуказанных приказов Министерства, касающиеся административного здания, были признаны недействующими с момента издания. Министерство не согласилось с решением Воронежского областного суда и подало апелляционную жалобу. Однако Первый апелляционный суд общей юрисдикции оставил решение первой инстанции без изменения, а апелляционную жалобу Министерства – без удовлетворения.
Таким образом, благодаря усилиям юристов Компании ЮКОНТ наш клиент может экономить на налоге на имущество организаций более 1 000 000 рублей в год.